Podatek katastralny przez lata wracał przy każdej kampanii i znikał dzień po wyborach. Inwestorzy z kilkoma mieszkaniami nauczyli się go ignorować (w końcu ile razy można bać się tego samego).
W Sejmie, od marca, leży projekt Lewicy, w którym ten straszak dostał konkretne stawki. W Twoim Excelu jest czynsz, ryczałt od najmu i fundusz remontowy, a od trzeciego mieszkania doszedłby nowy wiersz: podatek od wartości lokalu, docelowo 1,5% rocznie. Przy pięciu mieszkaniach po 500 tys. zł to 22 700 zł co roku (dziś za te same lokale płacisz kilkaset złotych).
Projekt od lipca czeka na pierwsze czytanie, premier się od niego odcina, a prezydent w kampanii mówił o katastrze raz „nie”, raz „to zależy”. Hipoteza na dziś jest więc prosta, choć dla wielu niewygodna: kataster w 2027 roku nie jest pewny, ale przestał być tylko straszakiem.
I właśnie dlatego warto go policzyć przed kolejnym zakupem, a nie dopiero po uchwaleniu ustawy.
Co zakłada projekt podatku katastralnego na 2027 rok?
Zacznijmy od dokumentów, bo wokół katastru krąży więcej plotek niż przepisów. Projekt złożyło 20 marca 2026 roku dwudziestu posłów klubu Lewicy. Formalnie to nie nowa ustawa, tylko nowelizacja ustawy o podatkach i opłatach lokalnych, czyli tej samej, na podstawie której gmina co roku przysyła Ci decyzję na kilkadziesiąt złotych. W czerwcu wnioskodawcy ogłosili nową wersję projektu, czyli autopoprawkę, która zmieniła kilka kluczowych zapisów. Projekt dostał numer druku 2848 i 27 lipca został skierowany do pierwszego czytania. Na to czytanie wciąż czeka.
Co się zmienia? Przede wszystkim podstawa opodatkowania. Dziś płacisz od metra kwadratowego, po zmianie płaciłbyś od wartości mieszkania, domu lub budynku wielorodzinnego. Stawka zależy od tego, ile takich nieruchomości masz.
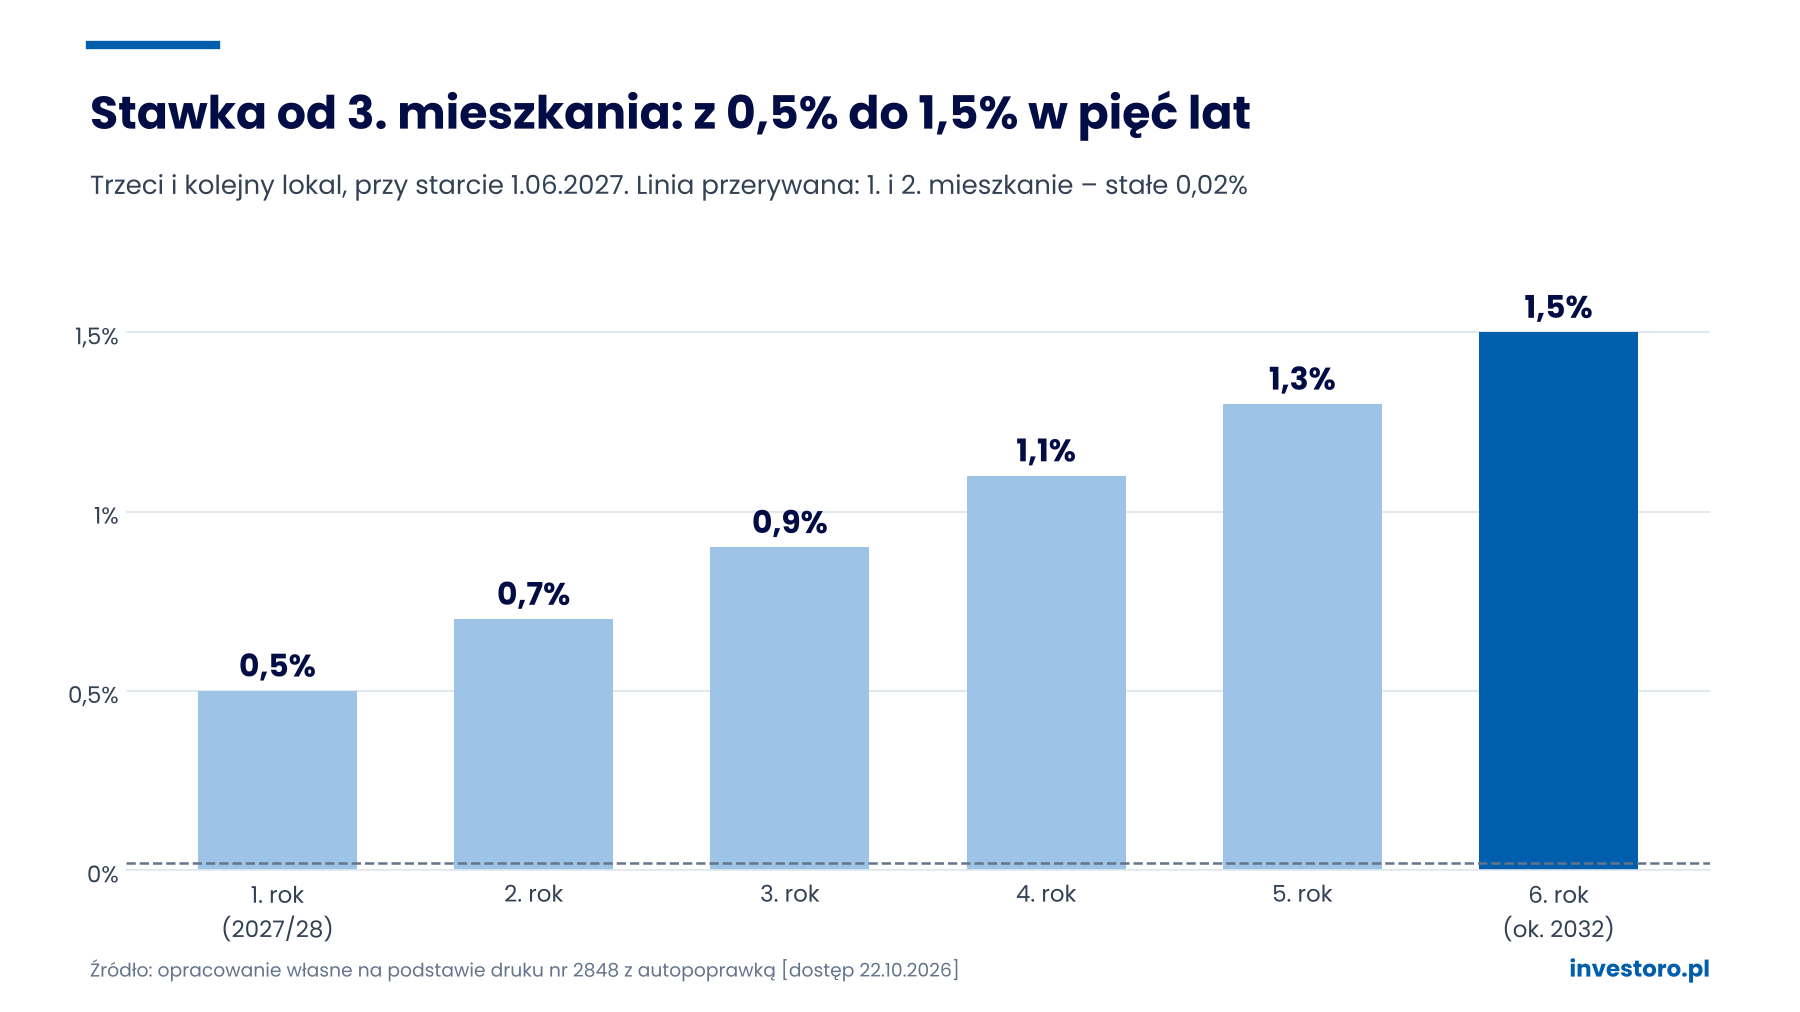
Za pierwszą i drugą płacisz 0,02% wartości rocznie, ale nie więcej niż dziś, bo projekt zastrzega, że podatek od nich nie może przekroczyć kwoty z obecnych przepisów. Prawdziwy rachunek zaczyna się od trzeciego lokalu: 0,5% wartości w pierwszym roku obowiązywania przepisów, a potem co roku o 0,2 punktu procentowego więcej, aż do 1,5%. Stawka osiąga sufit po pięciu podwyżkach, czyli przy starcie w czerwcu 2027 roku już około 2032 roku.
Najważniejsze jest jednak to, jak liczy się mieszkania. Pod uwagę bierze się wszystkie domy jednorodzinne, budynki wielorodzinne i lokale mieszkalne w całej Polsce, których jesteś właścicielem albo współwłaścicielem. O tym, które mieszkanie jest „pierwsze”, a które „trzecie”, decyduje dzień nabycia, a więc zakupu, ale najpewniej też spadku czy darowizny. Przy kilku nabytych tego samego dnia pierwsze jest najtańsze.
Tutaj jest jednak jeden haczyk. Autopoprawka wyłącza z licznika udział we współwłasności tylko wtedy, gdy spełnia on łącznie dwa warunki: został odziedziczony oraz jest mniejszy niż połowa. Jeśli po babci dostałeś jedną trzecią mieszkania, a resztę mają kuzyni, licznika nie podbijesz. Jeśli jednak dzielisz to mieszkanie z bratem pół na pół, Twoja połówka już się liczy (choć pewnie nigdy nie traktowałeś jej jak inwestycji). Liczy się też każdy kupiony udział, nawet niewielki, bo nie pochodzi ze spadku.
Są też wyjątki od wyższej stawki. Niską stawkę zachowują lokale państwowych osób prawnych, spółdzielni mieszkaniowych, TBS-ów, SIM-ów i społecznych agencji najmu, a także mieszkania dzierżawione przez SAN oraz mieszkania treningowe i wspomagane. Dla prywatnego inwestora najciekawszy jest punkt o dzierżawie. Mieszkanie oddane w dzierżawę społecznej agencji najmu nie wpada w wyższą stawkę, nawet jeśli jest Twoim piątym.
Dla inwestora oznacza to jedno: zanim zaczniesz liczyć podatek, policz swoje mieszkania. Z datą nabycia i wielkością udziału przy każdym.
|
Parametr |
Projekt podatku katastralnego |
|---|---|
|
Akt |
poselski projekt nowelizacji ustawy o podatkach i opłatach lokalnych |
|
Numer druku |
2848 (z autopoprawką) |
|
Status (22.10.2026) |
skierowany do I czytania, termin czytania nie został wyznaczony |
|
Planowane wejście w życie |
1 czerwca 2027 r. |
|
Stawka: 1. i 2. nieruchomość |
0,02% wartości rocznie |
|
Limit dla 1. i 2. nieruchomości |
nie więcej niż podatek według obecnych przepisów |
|
Stawka: 3. i kolejna |
0,5% w pierwszym roku obowiązywania |
|
Wzrost stawki |
+0,2 pkt proc. rocznie (sufit ok. 2032 r.) |
|
Stawka maksymalna |
1,5% wartości rocznie |
|
Co się liczy |
domy, budynki wielorodzinne i lokale mieszkalne w Polsce, także we współwłasności; kolejność według dnia nabycia |
|
Wyłączone z licznika |
udziały odziedziczone i jednocześnie mniejsze niż 1/2 |
|
Niska stawka mimo 3+ lokali |
państwowe osoby prawne, spółdzielnie, TBS, SIM, SAN; lokale dzierżawione przez SAN; mieszkania treningowe i wspomagane |
Źródło: poselski projekt ustawy o zmianie ustawy o podatkach i opłatach lokalnych oraz niektórych innych ustaw (druk nr 2848) wraz z autopoprawką [dostęp 22.10.2026]
Od czego fiskus policzy podatek? (Nie od ceny z aktu notarialnego)
Skoro podatek ma być „od wartości”, łatwo założyć, że chodzi o kwotę, którą zapłaciłeś u notariusza, albo o to, za ile dziś realnie sprzedałbyś mieszkanie. Brzmi logicznie? Tyle że Polska nie ma katastru, czyli urzędowego rejestru wartości nieruchomości, i projekt musi sobie jakoś poradzić bez niego.
Na start podstawą byłby metraż mieszkania pomnożony przez wskaźnik przeliczeniowy kosztu odtworzenia 1 m² powierzchni użytkowej budynków mieszkalnych. Ogłasza go wojewoda co pół roku, a dotąd służył m.in. do wyliczania czynszów, kaucji, odszkodowań i dodatków mieszkaniowych. To przeciętny koszt postawienia metra budynku, a nie cena rynkowa. W Warszawie jest wyraźnie wyższy niż w reszcie Mazowsza: od kwietnia do września 2026 roku wynosił 12 149,38 zł za m² w stolicy i 7 828,57 zł w pozostałej części województwa.
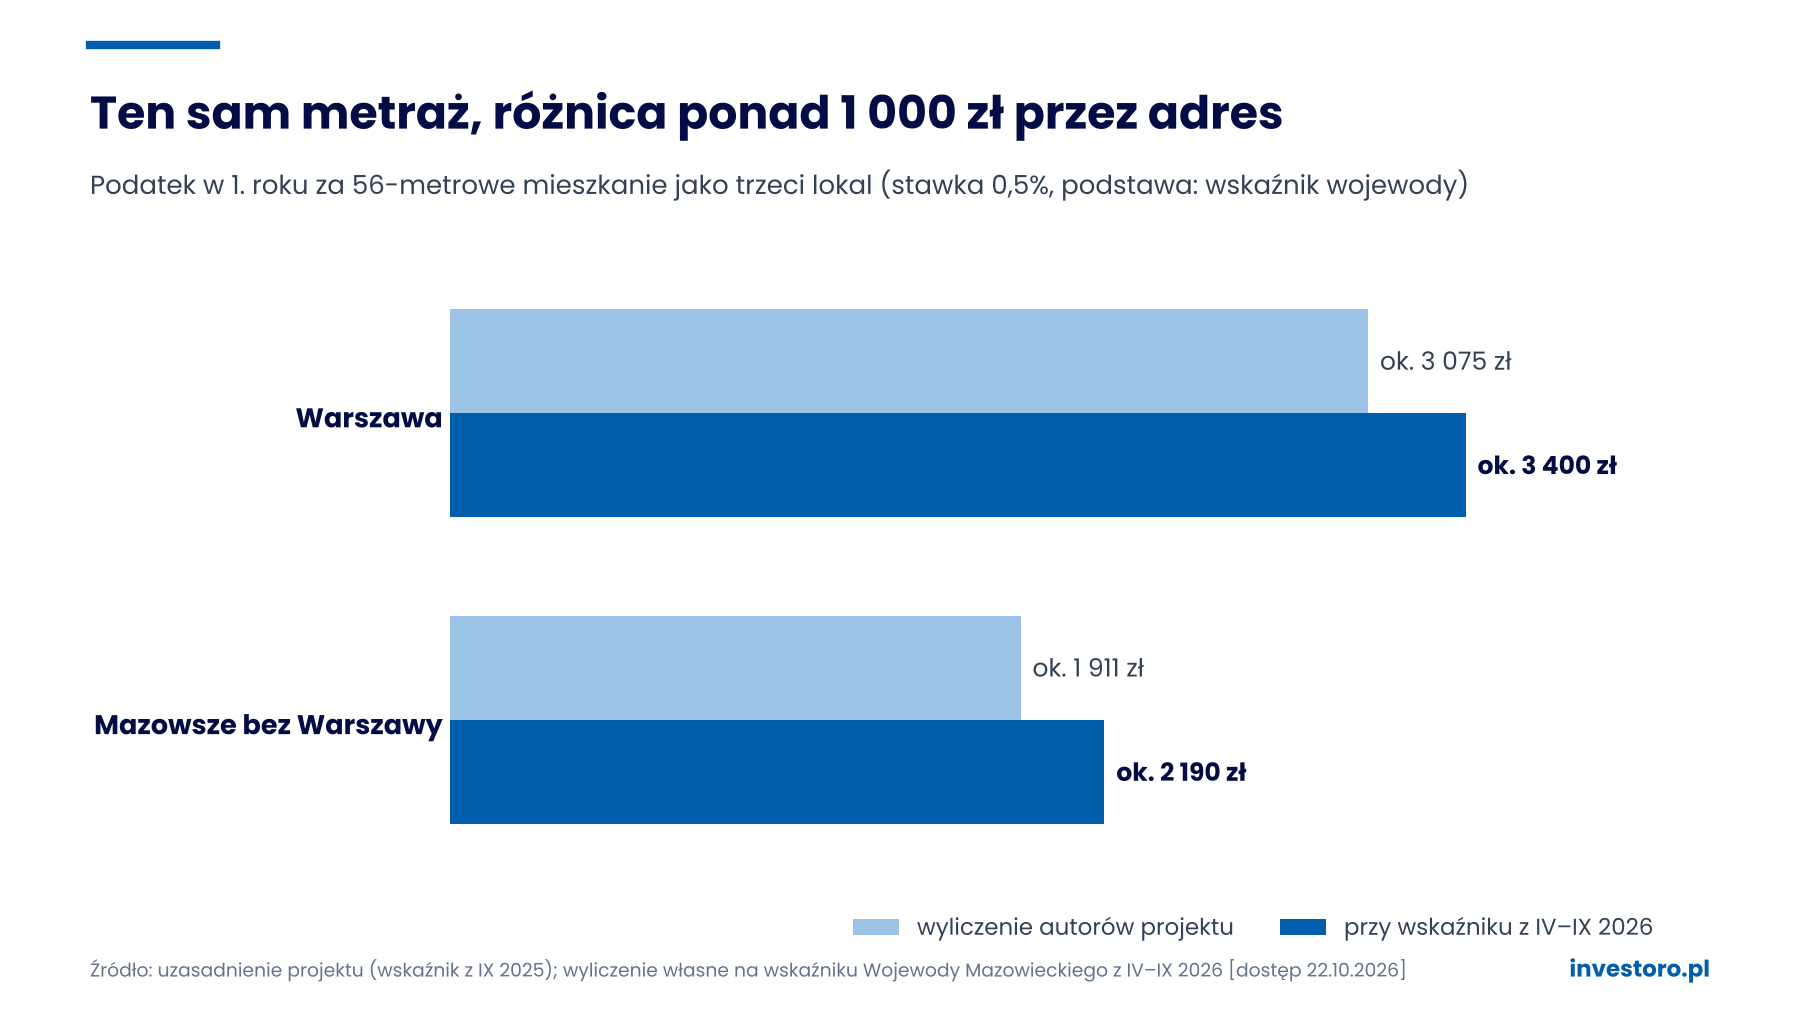
Autorzy projektu policzyli, używając w tym celu wskaźnika wojewody z września 2025 roku, że 56-metrowe mieszkanie kupione jako trzeci lokal to ok. 3 075 zł podatku w pierwszym roku w Warszawie i ok. 1 911 zł w innej gminie Mazowsza. Przy wskaźniku z kwietnia–września 2026 roku wychodzi już ok. 3 400 zł i ok. 2 190 zł. To jednak tylko ilustracja, bo dla podatku za 2027 rok liczyłby się wskaźnik obowiązujący 31 grudnia 2026 roku. Kierunek jest za to jasny: metraż ten sam, a różnica ponad tysiąc złotych tylko przez lokalizację.
Od 2028 roku fiskus mógłby sięgnąć po prawdziwe ceny. Podstawą byłby wtedy metraż mieszkania pomnożony przez średnią cenę metra, za jaką w Twojej gminie faktycznie sprzedawano mieszkania. Te dane zbiera państwowy Portal Danych o Obrocie Mieszkaniami, a liczyłby się stan na 30 września roku poprzedniego. Podatek za 2028 rok wyliczono by więc ze średnich cen ze stanem na 30 września 2027 roku. Wtedy byłoby to bliżej rynku, ale wciąż byłaby to średnia z gminy, a nie wycena Twojego konkretnego lokalu. Mieszkanie po remoncie w dobrej lokalizacji i zaniedbana kawalerka przy torach dostałyby tę samą cenę za metr.
Do tego dochodzą gminy. Rada gminy mogłaby uchwałą zmniejszyć albo zwiększyć podstawę współczynnikiem od 0,2 do 2, np. ze względu na rok budowy, lokalizację czy powierzchnię działki (czyli ta sama ulica w dwóch sąsiednich gminach mogłaby kosztować zupełnie inaczej).
Dla inwestora oznacza to, że kwota z excelowskiego arkusza to tylko punkt wyjścia. Podatek zależałby od wojewody, Portalu DOM i rady gminy.
Kalkulator: ile zapłacisz przy 1–6 mieszkaniach
Poniższa tabela zakłada, że każde mieszkanie jest warte 500 tys. zł. To uproszczenie, bo, jak pokazałem wyżej, fiskus liczyłby wartość po swojemu. Proporcje między wariantami pokazuje jednak dobrze.
|
Liczba mieszkań |
0,5% (1. rok, od czerwca 2027) |
1% (ok. 2029–2030) |
1,5% (od ok. 2032) |
|---|---|---|---|
|
1 |
100 zł |
100 zł |
100 zł |
|
2 |
200 zł |
200 zł |
200 zł |
|
3 |
2 700 zł |
5 200 zł |
7 700 zł |
|
4 |
5 200 zł |
10 200 zł |
15 200 zł |
|
5 |
7 700 zł |
15 200 zł |
22 700 zł |
|
6 |
10 200 zł |
20 200 zł |
30 200 zł |
Źródło: opracowanie własne na podstawie druku nr 2848 z autopoprawką; mieszkania po 500 tys. zł, dla 1. i 2. lokalu stawka 0,02% [dostęp 22.10.2026]
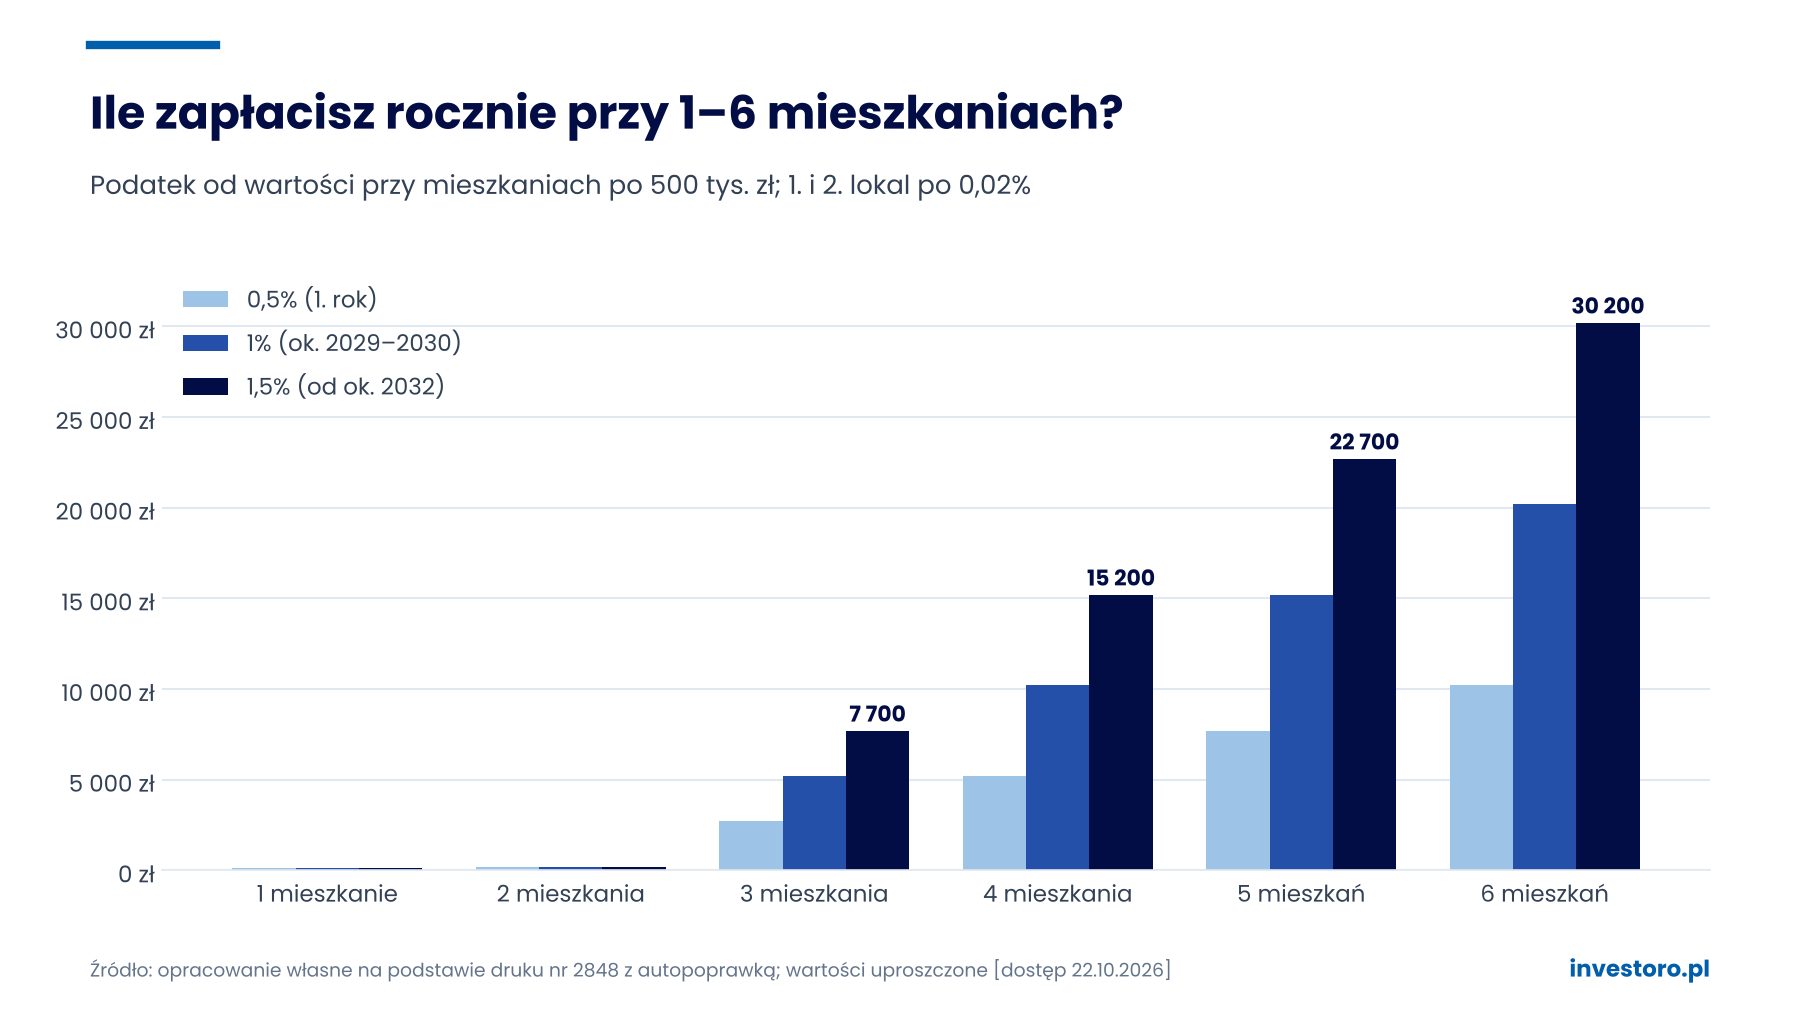
Kolumna „1%” jest orientacyjna, bo przy wzroście o 0,2 punktu procentowego rocznie stawka wynosiłaby 0,9% w trzecim roku i 1,1% w czwartym. Dla dwóch pierwszych lokali przyjąłem 0,02%. W praktyce mogłoby wyjść mniej, bo obowiązuje limit z obecnych przepisów.
Zobacz, jak szybko rośnie ostatnia kolumna. Od trzeciego mieszkania każdy kolejny lokal wart 500 tys. zł to docelowo 7 500 zł podatku rocznie, czyli trzy pełne czynsze przy najmie za 2 500 zł miesięcznie. Pierwsze dwa mieszkania w tym rachunku prawie się nie liczą.
Chcesz policzyć własny portfel? Ułóż mieszkania według dnia nabycia, od najstarszego. Wpisz wartość każdego w kolumnę A, a stawkę dla trzeciego i kolejnych w komórkę B1 (np. 0,5% albo 1,5%). Wzór:
=(A2+A3)*0,0002 + SUMA(A4:A10)*B1
Najpierw sprawdź jednak, które lokale w ogóle wchodzą do licznika. Pamiętaj, że odziedziczona połowa mieszkania też się liczy. Ile mieszkań wpadłoby u Ciebie w wyższą stawkę?
Najem w działalności, czyli furtka, której raczej nie będzie
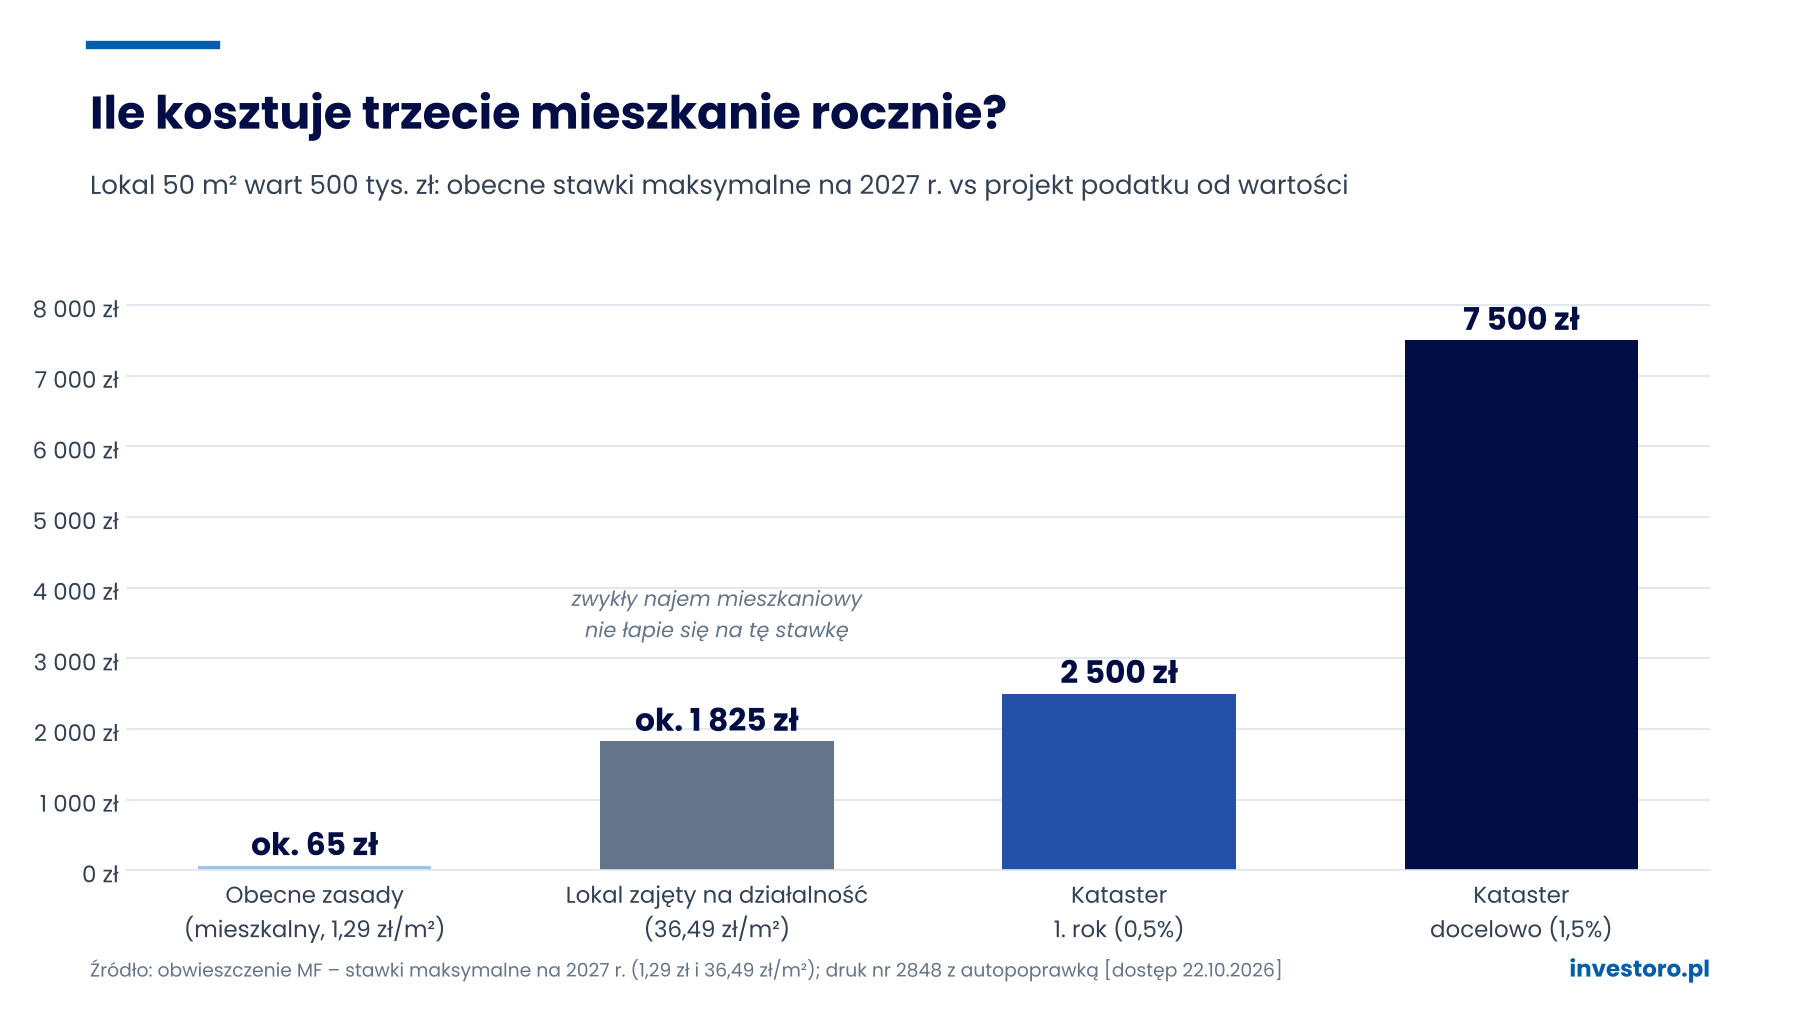
Jest w projekcie zdanie, które na pierwszy rzut oka wygląda jak wyjście awaryjne. Mieszkania zajęte na działalność gospodarczą zostają przy starych zasadach i płacą od metra, według stawki dla powierzchni związanych z biznesem. Na 2027 rok to maksymalnie 36,49 zł za 1 m², czyli ok. 1 825 zł rocznie za 50 m².
Trzecie mieszkanie warte 500 tys. zł to w pierwszym roku 2 500 zł podatku katastralnego, a docelowo 7 500 zł. Na papierze stawka „firmowa” wygląda więc jak schronienie przed katastrem (i pewnie niejeden inwestor już to sobie policzył).
Smaczkiem pozostaje to, że autorzy projektu też to policzyli. W autopoprawce dopisali, że wynajem domu lub mieszkania służącego zaspokojeniu potrzeb mieszkaniowych nie jest działalnością gospodarczą w rozumieniu podatku od nieruchomości. Z brzmienia przepisu wynika więc, że jeśli wynajmujesz komuś, kto w lokalu mieszka, stawka „firmowa” Cię nie obejmie, nawet jeśli rozliczasz najem w firmie. Orzecznictwa ani praktyki gmin jeszcze nie ma. Otwarte zostają sytuacje graniczne, moim zdaniem przede wszystkim najem krótkoterminowy. Eksperci Deloitte już w kwietniu, jeszcze przed autopoprawką, ostrzegali, że niejasne kryteria „zajęcia na działalność” mogą prowadzić do nierównego traktowania podatników z identycznym majątkiem. Sądzę, że autopoprawka część tych wątpliwości zamknęła, ale nie wszystkie.
Dla inwestora oznacza to, że przeniesienie zwykłego najmu do firmy przed katastrem nie ochroni. Co z apartamentami na doby, rozstrzygną dopiero gminy i sądy.
Czy podatek katastralny wejdzie w życie?
Uczciwa odpowiedź brzmi: nie wiadomo. Da się jednak sprawdzić, kto w tej sprawie ma realny głos. Premier w marcu zaznaczył, że to pomysł jednej z partii koalicji, a nie rządu. Minister finansów Andrzej Domański jeszcze przed złożeniem projektu mówił, że rząd nie prowadzi prac nad podatkiem katastralnym. Po ogłoszeniu nowej wersji w czerwcu dodał, że Lewica „dobrze wie, że w rządzie ten projekt nie uzyskałby poparcia”. Prezydent Karol Nawrocki zapowiadał w kampanii, że nie podpisze żadnego podatku katastralnego, choć w innych wypowiedziach dopuszczał opodatkowanie trzeciego i kolejnego mieszkania. Weto jest więc prawdopodobne, ale nie przesądzone. Kto ma rację w sporze o kataster, nie jest tematem tego tekstu. Dla Twojego portfela liczy się mechanika: przez ile drzwi projekt musi przejść i przy których może utknąć.
Z tej mechaniki wynikają trzy scenariusze.
Najbardziej prawdopodobny wydaje się pierwszy: projekt utknie. Od lipca czeka na pierwsze czytanie, którego termin nawet nie został wyznaczony, a bez poparcia rządu może tak czekać do końca kadencji (w Sejmie to żadna rzadkość).
W drugim scenariuszu projekt przechodzi, ale w zmienionej formie. Stawki mogą spaść, próg może przesunąć się z trzeciego na czwarte albo dalsze mieszkanie, a start może się opóźnić. Jedna autopoprawka już dwukrotnie przyspieszyła wzrost stawek, więc zmiany mogą pójść w obie strony. Liczby z tego artykułu trzeba by wtedy przeliczyć, ale sam mechanizm by został.
W trzecim scenariuszu ustawa trafia na biurko prezydenta i dostaje weto. Żeby je odrzucić, Sejm potrzebuje większości 3/5 głosów, a o taką koalicję w sprawie nowego podatku byłoby bardzo trudno.
Dla inwestora oznacza to, że kataster to dziś ryzyko do policzenia w scenariuszu stresowym, a nie pewny koszt na 2027 rok. Wiersz w Excelu warto dopisać, ale na razie na szaro.
Jak przygotować portfel, zanim cokolwiek się wydarzy
Skoro nie wiadomo, czy kataster w ogóle wejdzie w życie, czy jest sens cokolwiek robić już teraz? Jest, pod warunkiem że chodzi o liczenie, a nie o nerwowe ruchy. Proponuję cztery kroki, z których żaden nie wymaga sprzedawania czegokolwiek.
- Zrób inwentaryzację. Spisz wszystkie mieszkania i domy, w których masz udział. Przy każdym zapisz, czy go kupiłeś, dostałeś w darowiźnie, czy odziedziczyłeś, jaki masz udział i kiedy go nabyłeś (daty z aktów notarialnych i postanowień spadkowych nagle stają się bardzo ważne). Kolejność mieszkań ustala dzień nabycia, a z licznika wypadają tylko udziały odziedziczone i jednocześnie mniejsze niż połowa. Ta tabelka powie Ci więc, które lokale w ogóle wpadłyby w wyższą stawkę.
- Dopisz kataster do scenariusza stresowego. Policz podatek dla każdego lokalu od trzeciego wzwyż przy dwóch stawkach: 0,5% na start i 1,5%, które przy obecnym tempie wzrostu pojawiłoby się już około 2032 roku. Potem sprawdź, ile zostaje z rocznego czynszu po odjęciu tej kwoty. Jeśli przy 1,5% najem wciąż się broni, możesz spać spokojnie.
- Znajdź najsłabsze ogniwo. W pierwszych latach podstawą byłby metraż przemnożony przez wskaźnik kosztu odtworzenia ogłaszany przez wojewodę, a nie cena rynkowa. Najbardziej ucierpiałby więc lokal z niskim czynszem, położony tam, gdzie wskaźnik jest wysoki. Nie chodzi o to, żeby go od razu sprzedawać. Chodzi o to, żebyś wiedział, który lokal ciągnąłby wynik całego portfela w dół.
- Śledź druk 2848. Przebieg procesu legislacyjnego jest na stronie Sejmu. Ważne są trzy sygnały: wyznaczenie terminu pierwszego czytania, skierowanie do komisji i oficjalne stanowisko rządu. Dopóki nie pojawi się żaden z nich, kataster pozostaje projektem na papierze.
Do kroku 3 potrzebujesz czynszów i cen ze swojej okolicy, a nie średniej z nagłówków. Taki przegląd portfela zrobisz w kilkanaście minut na danych transakcyjnych.
Podsumowanie: straszak z cennikiem
Podatek katastralny przestał być wyłącznie straszakiem, ale jeszcze nie stał się rachunkiem. Projekt Lewicy (druk 2848) ma konkretne stawki: 0,02% wartości za pierwsze dwa mieszkania i od 0,5% do 1,5% za każde kolejne. Przy pięciu lokalach po 500 tys. zł daje to docelowo 22 700 zł rocznie. Tyle że projekt od lipca czeka na pierwsze czytanie, rząd się od niego odcina, a prezydent w kampanii raczej go odrzucał. Gdyby jednak przeszedł, stawka od trzeciego mieszkania doszłaby do sufitu w pięć lat. Najbardziej prawdopodobny scenariusz to więc dalsze czekanie. Inwestor, który policzy kataster już dziś, będzie jednak gotowy na każdy z trzech scenariuszy, a ten, który go zignoruje, tylko na jeden.
FAQ – podatek katastralny 2027
Czy podatek katastralny obowiązuje w Polsce?
Nie. Na 22 października 2026 r. podatek katastralny w Polsce nie obowiązuje. Istnieje poselski projekt Lewicy (druk nr 2848), który zmienia ustawę o podatkach i opłatach lokalnych. 27 lipca 2026 r. skierowano go do pierwszego czytania w Sejmie, ale termin tego czytania nie został wyznaczony. Mieszkania nadal są opodatkowane od metra kwadratowego.
Od kiedy miałby obowiązywać podatek katastralny?
Projekt z autopoprawką zakłada, że nowe przepisy wejdą w życie 1 czerwca 2027 r. Pierwotna wersja przewidywała 1 stycznia 2027 r. Termin jest jednak warunkowy. Ustawa musiałaby przejść przez Sejm i Senat oraz zostać podpisana przez prezydenta, a na 22 października 2026 r. nie odbyło się nawet pierwsze czytanie.
Ile wyniesie podatek katastralny od trzeciego mieszkania?
Za trzecie i każde kolejne mieszkanie stawka wynosiłaby 0,5% wartości w pierwszym roku obowiązywania przepisów. Potem rosłaby o 0,2 punktu procentowego rocznie, aż do 1,5%, czyli ok. 2032 r. Przy mieszkaniu wartym 500 tys. zł to 2 500 zł na start i 7 500 zł docelowo. Za pierwsze i drugie mieszkanie stawka wynosi 0,02% wartości.
Czy do podatku katastralnego liczy się współwłasność?
Tak. Projekt liczy wszystkie domy, budynki wielorodzinne i lokale mieszkalne w Polsce, których podatnik jest właścicielem lub współwłaścicielem, w kolejności według dnia nabycia. Autopoprawka wyłącza tylko udział, który jednocześnie został odziedziczony i jest mniejszy niż połowa. Odziedziczona połowa mieszkania albo kupiony mały udział zwiększają liczbę nieruchomości, od której zależy stawka.
Od jakiej wartości liczony byłby podatek katastralny?
Na początku nie od ceny rynkowej. Podstawą byłby metraż pomnożony przez wskaźnik przeliczeniowy kosztu odtworzenia 1 m², który ogłasza wojewoda. Od podatku za 2028 r. podstawą mogłaby być średnia cena transakcyjna z Portalu Danych o Obrocie Mieszkaniami. Gminy mogłyby korygować podstawę współczynnikami od 0,2 do 2.
Czy podatek katastralny obejmie mieszkania wynajmowane w ramach firmy?
To zależy od sposobu najmu. Według autopoprawki wynajem mieszkania służącego zaspokojeniu potrzeb mieszkaniowych nie jest działalnością gospodarczą, więc taki lokal byłby objęty podatkiem od wartości, nawet jeśli najem rozliczasz w firmie. Lokale faktycznie zajęte na działalność płaciłyby od metra, w 2027 r. maksymalnie 36,49 zł za 1 m². Niejasny pozostaje najem krótkoterminowy.